
تولیدکنندگان نفت در خاورمیانه برای جذب مشتریان بیشتر، تخفیفهای سنگینی روی قیمت نفت خود اعمال کردهاند؛ روندی که از تغییر شرایط بازار جهانی انرژی و احتمال شکلگیری مازاد عرضه پس از جنگ ایران حکایت دارد. به گزارش رویترز، افزایش قابلتوجه جریان نفت از تنگه هرمز، در کنار رشد تولید کشورهای دیگر، بازار نفت خام را به سمت اشباع سوق داده است.
قیمت نفت برنت هفته گذشته بیش از ۱۷ درصد سقوط کرد و به حدود ۹۷ دلار در هر بشکه رسید؛ شدیدترین افت هفتگی این شاخص از زمان همهگیری کرونا در سال ۲۰۲۰. این کاهش پس از شکست سنگین جمهوریخواهان دونالد ترامپ در انتخابات میاندورهای آمریکا رخ داد؛ اتفاقی که انتظارات درباره احتمال کاهش سریع تنشها و پایان جنگی را افزایش داد که از ۲۸ فوریه بازارهای انرژی را متحول کرده است.
با این حال، حتی در صورت دستیابی تهران و واشنگتن به توافقی پایدار در هفتههای آینده، بازار جهانی نفت با احتمال مازاد عرضه روبهرو خواهد بود؛ اتفاقی غیرمنتظره پس از سالی که یکی از بزرگترین شوکهای عرضه انرژی در تاریخ معاصر را تجربه کرده است.
البته شرایط بازار هنوز به وضعیت عادی پیش از جنگ بازنگشته است. تقاضا همچنان تحت تأثیر قیمتهای بالای انرژی و محدودیت ظرفیت پالایش قرار دارد و ذخایر جهانی نفت نیز کاهش یافتهاند.
بازگشت سریع صادرات نفت از تنگه هرمز
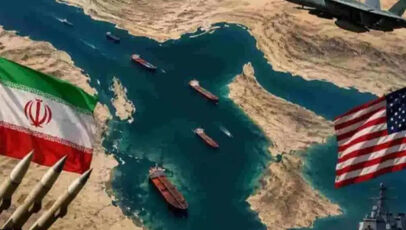
صادرات نفت از تنگه هرمز از ماه سپتامبر به شکل چشمگیری افزایش یافته است. تولیدکنندگان نفت خلیج فارس اکنون میتوانند با استفاده از کاروانهای نفتکش تحت حفاظت نیروی دریایی آمریکا، از این آبراه عبور کنند.
بر اساس دادههای شرکت کپلر، صادرات نفت خام از تنگه هرمز در ماه اکتبر به طور متوسط به ۱۰.۳ میلیون بشکه در روز رسید؛ رقمی که در نخستین ماه جنگ، به استثنای محمولههای ایران، تقریباً به صفر رسیده بود. با این وجود، این میزان همچنان کمتر از متوسط ۱۳.۵ میلیون بشکهای پیش از جنگ است.
اگر مسیرهای جایگزین صادرات نفت از طریق بندر ینبع عربستان در دریای سرخ و پایانه فجیره امارات نیز در نظر گرفته شوند، تصویر متفاوتی به دست میآید. مجموع صادرات نفت خام منطقه در ماه اکتبر به ۱۶.۶ میلیون بشکه در روز رسید که فاصله چندانی با میانگین ۱۷ میلیون بشکهای پیش از جنگ ندارد.
همزمان، تولیدکنندگان خارج از خاورمیانه نیز در واکنش به شوک عرضه ناشی از جنگ، تولید خود را افزایش دادهاند؛ بهویژه در آمریکا، برزیل و کانادا.
بر اساس دادههای مؤسسه مشاوره انرژی اَنجی اَسپکتس، تولید جهانی نفت خام در اکتبر به ۸۵ میلیون بشکه در روز رسید. این میزان نهتنها بالاترین سطح از آغاز جنگ است، بلکه از متوسط پنجساله تولید جهانی، یعنی ۸۳ میلیون بشکه در روز، نیز فراتر رفته است. مجموع این تحولات نشان میدهد بازار جهانی نفت به سمت افزایش قابلتوجه عرضه حرکت میکند.
رقابت تولیدکنندگان نفت و سقوط قیمتها
نشانههای قیمتی نیز از احتمال مازاد عرضه در بازار جهانی نفت حکایت دارند. عربستان سعودی قیمت نفت شاخص عرب لایت برای مشتریان آسیایی در ماه دسامبر را نسبت به نوامبر ۲ دلار در هر بشکه کاهش داده است. در نتیجه، تخفیف این نفت نسبت به میانگین قیمت نفت عمان و دبی به ۶.۵ دلار در هر بشکه رسیده که پایینترین سطح از ماه مه ۲۰۲۰ و دوران همهگیری کرونا محسوب میشود.
همچنین، فاصله قیمت نفت خام خاورمیانه در بازار نقدی با شاخص دبی به شدت کاهش یافته است. بر اساس دادههای رویترز، پریمیوم نفت عمان نسبت به شاخص دبی که در اواسط سپتامبر به ۳۴ دلار در هر بشکه رسیده بود، سهشنبه گذشته به تنها ۹۵ سنت کاهش یافت؛ ضعیفترین سطح از ماه ژوئیه. این رقم روز پنجشنبه اندکی افزایش یافت و به ۱.۷۶ دلار رسید.
البته بخشی از این تخفیفها به افزایش هزینههای حملونقل مربوط میشود. حملات ایران به کشتیهای عبوری از تنگه هرمز، با وجود اسکورتهای آمریکایی، همچنان تقریباً به صورت روزانه ادامه دارد. این وضعیت بسیاری از تولیدکنندگان را مجبور کرده است برای انتقال نفت، از روش پرهزینه جابهجایی محموله میان نفتکشها در خلیج عمان استفاده کنند.
در نتیجه، هزینه حمل نفتکشها به شدت افزایش یافته و اکنون به طور متوسط به حدود ۳۰ دلار در هر بشکه رسیده است؛ در حالی که این رقم پیش از جنگ تقریباً ۵ دلار بود.
با این حال، تخفیفهای سنگین تولیدکنندگان خلیج فارس تنها ناشی از هزینههای حملونقل نیست و رقابت فزاینده برای جذب تعداد محدودی از خریداران نیز نقش مهمی در آن دارد.
کاهش ظرفیت پالایش؛ مانعی برای جذب نفت بیشتر
ظرفیت پالایش نفت در جهان طی سال جاری به دلیل خسارات واردشده به تأسیسات خاورمیانه و حملات اوکراین به زیرساختهای انرژی روسیه، به میزان قابلتوجهی کاهش یافته است.
این وضعیت توان پالایشگاهها برای تبدیل نفت خام به بنزین، گازوئیل و سایر فرآوردههای نفتی را محدود کرده است. اگرچه پالایشگاهها اکنون گزینههای بیشتری برای انتخاب نوع نفت خام مورد استفاده خود دارند، تقاضای آنها همچنان ضعیف باقی مانده است.
در شرایط عادی، چنین عدم تعادلی میان عرضه و تقاضا تولیدکنندگان را مجبور میکند تولید خود را کاهش دهند یا نفت مازاد را به ذخایر منتقل کنند.
اما ذخیرهسازی نفت در شرایط فعلی صرفه اقتصادی چندانی ندارد. ادامه نااطمینانی درباره جنگ خاورمیانه باعث شده قیمت نفت برنت در معاملات فوری به شکل قابلتوجهی بالاتر از قراردادهای آتی باشد؛ ساختاری که در بازار نفت با عنوان «بکواردیشن» شناخته میشود.
در چنین شرایطی، ذخیره نفت برای فروش در آینده با قیمتی پایینتر، توجیه اقتصادی ندارد. در نتیجه، تولیدکنندگان گزینههای محدودتری برای مدیریت مازاد عرضه در اختیار دارند و فشار برای رقابت بر سر مشتریان افزایش مییابد. در این شرایط، کاهش قیمت یکی از مهمترین ابزارهای تولیدکنندگان برای حفظ سهم بازار خواهد بود.
آیا مازاد عرضه نفت پس از جنگ قطعی است؟
با وجود نشانههای متعدد افزایش عرضه، تحقق سناریوی مازاد نفت به عوامل مختلفی بستگی دارد. نخست اینکه تقاضای جهانی نفت ممکن است دوباره افزایش یابد. قیمتهای بالای سوخت در سال جاری مصرفکنندگان را مجبور به کاهش مصرف کرده و برخی کشورهای آسیایی نیز به سهمیهبندی سوخت روی آوردهاند.
برآورد جیپی مورگان نشان میدهد مصرف جهانی نفت از آغاز جنگ حدود ۳.۳ میلیون بشکه در روز کاهش یافته است. اگر بخشی از این کاهش ناشی از به تعویق افتادن مصرف، نه از بین رفتن دائمی آن، باشد، افت قیمت نفت میتواند به افزایش ناگهانی تقاضا منجر شود.
از سوی دیگر، پالایشگاههایی که در جریان جنگ آسیب دیدهاند، ممکن است زودتر از پیشبینیها به چرخه فعالیت بازگردند؛ بهویژه اگر تحولات مثبتی در جنگ ایران یا جنگ اوکراین رخ دهد. بازگشت درگیریهای گسترده در ایران نیز میتواند عرضه نفت را محدود کند؛ هرچند کاخ سفید احتمالاً تمایلی به وقوع چنین سناریویی نخواهد داشت.
در مقابل، توافقی پایدار میان آمریکا و ایران که عبور عادی کشتیها از تنگه هرمز را احیا کند، میتواند هزینههای حملونقل و امنیت را به شکل چشمگیری کاهش دهد و امکان انتقال حجم بیشتری از نفت خلیج فارس به بازار جهانی را فراهم کند.
در چنین شرایطی، تولیدکنندگان منطقه با رقابت شدیدتری از سوی آمریکا، برزیل، کانادا و سایر عرضهکنندگان مواجه خواهند شد؛ کشورهایی که در واکنش به بحران انرژی، تولید خود را افزایش دادهاند.
کشورهای خلیج فارس نیز برای جبران خسارات اقتصادی جنگ و بازسازی منابع مالی دولتهای خود، انگیزه زیادی برای افزایش حجم صادرات و درآمدهای نفتی خواهند داشت.
جنگ ایران یکی از کمسابقهترین شوکهای کمبود انرژی را در بازار جهانی ایجاد کرد، اما پایان آن میتواند شرایطی کاملاً متفاوت رقم بزند؛ بازاری که در آن تولیدکنندگان با حجم بیشتری از نفت خام نسبت به تقاضای موجود مواجه هستند. به نوشته رویترز، بازار انرژی پیش از جنگ دیگر بازنمیگردد و ساختار جدید آن احتمالاً بسیار رقابتیتر و شلوغتر خواهد بود.