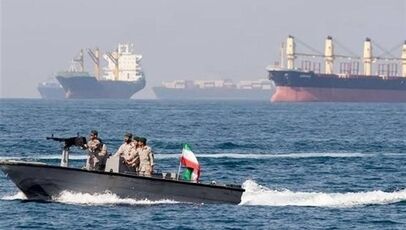
در سالهای اخیر، وابستگی بخش بزرگی از صادرات انرژی خلیج فارس به تنگه هرمز، کشورهای منطقه و متحدان غربی آنها را به سمت ایجاد مسیرهای جایگزین سوق داده است.
در این میان، عربستان سعودی یکی از مهمترین ظرفیتهای موجود را در اختیار دارد. خط لوله شرق به غرب این کشور، که در دوره جنگ ایران و عراق با هدف کاهش وابستگی به هرمز ساخته شد، طی ماههای گذشته روزانه حدود ۴ میلیون بشکه نفت را به بندر ینبع در دریای سرخ منتقل کرده است؛ ظرفیتی معادل حدود ۴ درصد عرضه جهانی نفت.
اما توقف فعالیت این خط لوله پس از حملات پهپادی اخیر، یک واقعیت مهم را آشکار کرد: انتقال مسیر صادرات از یک گلوگاه جغرافیایی به مسیر زمینی، لزوماً به معنای حذف ریسک امنیتی نیست.
عربستان و امارات؛ دو مسیر اصلی خارج از هرمز
در کنار عربستان، امارات متحده عربی نیز تلاش کرده ظرفیت صادرات نفت خود را خارج از محدوده تنگه هرمز افزایش دهد. خط لوله ابوظبی، نفت میدان «حبشان» را به بندر فجیره در دریای عمان منتقل میکند و ظرفیت آن حدود ۱.۵ میلیون بشکه در روز است.
امارات اعلام کرده است که قصد دارد ظرفیت این خط را تا سال ۲۰۲۷ دو برابر کند.
در عربستان نیز خط لوله پترولاین ظرفیت انتقال روزانه تا ۷ میلیون بشکه نفت خام را دارد که حداکثر ۵ میلیون بشکه آن برای صادرات قابل استفاده است. ریاض همچنین افزایش ظرفیت این مسیر را بررسی کرده است.
در نگاه نخست، مجموع این ظرفیتها میتواند بخشی از فشار ناشی از اختلال در هرمز را کاهش دهد؛ اما مسئله اصلی اینجاست که ظرفیت خطوط لوله با حجم انرژی عبوری از تنگه هرمز فاصله قابل توجهی دارد.
عراق؛ احیای مسیرهای قدیمی برای عبور از هرمز
یکی از مهمترین طرحهای مورد بحث، احیای مسیر نفتی کرکوک به بانیاس سوریه است؛ خط لولهای که دههها پیش ساخته شد اما به دلیل جنگ و تنشهای سیاسی بارها از مدار خارج شده است.
طرح جدید عراق با مشارکت شرکتهایی از جمله شورون دنبال میشود و هزینه احتمالی آن دستکم ۱۵ میلیارد دلار برآورد شده است.
مشکل اصلی این پروژه تنها هزینه ساخت نیست. مسیر تاریخی کرکوک-بانیاس در گذشته بارها به دلیل تحولات امنیتی منطقه متوقف شده و همین سابقه، پرسشهایی درباره امنیت سرمایهگذاری و تضمین استمرار صادرات ایجاد میکند.
عراق همچنین مسیرهای دیگری را بررسی میکند؛ از جمله توسعه خط کرکوک-جیحان و پروژه بصره-عقبه که در صورت تکمیل میتواند ظرفیت انتقال قابل توجهی ایجاد کند. با این حال، این پروژهها نیز به توافقهای سیاسی، امنیت مسیر و سرمایهگذاری بلندمدت وابسته هستند.
آیا خطوط لوله میتوانند بحران فعلی را حل کنند؟
این پرسش، مهمترین بخش ماجراست.
دونالد ترامپ اخیراً بر وجود خطوط لوله متعدد در حال ساخت در خاورمیانه تأکید کرده و گزارشهایی درباره انتقال زمینی نفت عراق به سوریه نیز مطرح شده است.
اما کارشناسان انرژی درباره اینکه این پروژهها بتوانند در کوتاهمدت جایگزین هرمز شوند، تردید دارند.
بخش مهمی از خطوط لوله جدید هنوز در مرحله برنامهریزی یا مذاکره قرار دارند و اجرای پروژههای چندصد یا چندهزار کیلومتری به زمان، سرمایه و ثبات سیاسی نیاز دارد. حتی در صورت تکمیل آنها نیز مشخص نیست ظرفیت انتقال زمینی بتواند با ظرفیت شبکه نفتکشهای دریایی رقابت کند.
ریچارد برونز، تحلیلگر حوزه انرژی، نیز معتقد است تصور اینکه پروژههای جدید بتوانند اهمیت تنگه هرمز را از بین ببرند، واقعبینانه نیست. از نگاه او، خطوط لوله میتوانند ظرفیت انتقال نفت خارج از هرمز را افزایش دهند، اما حتی اجرای تمام پروژههای پیشنهادی نیز به معنای حذف اهمیت این آبراه نخواهد بود.
کویت؛ جستوجوی مسیر جایگزین با هزینه سنگین
کویت نیز در واکنش به اختلال در صادرات نفت، بررسی مسیرهای جایگزین را در دستور کار قرار داده است.
یکی از گزینهها اتصال کویت به بندر ینبع عربستان از مسیر زمینی است؛ مسیری بیش از هزار کیلومتر که عبور از رشتهکوه سروات، هزینه و پیچیدگی ساخت آن را افزایش میدهد.
گزینه دیگر، انتقال نفت کویت به بندر فجیره امارات است؛ طرحی که بیش از ۱۲۰۰ کیلومتر طول خواهد داشت و به توافق میان کویت، عربستان و امارات نیاز دارد.
با این حال، حتی در صورت ساخت چنین خطی، نفت صادراتی پس از رسیدن به فجیره همچنان در معرض ریسکهای امنیتی منطقه قرار خواهد داشت.
ظرفیت خطوط لوله هنوز با هرمز فاصله دارد
یکی از مهمترین دلایل دشواری جایگزینی هرمز، حجم عظیم انرژی عبوری از این آبراه است.
بر اساس دادههای مطرحشده در گزارش، در سال ۲۰۲۵ بیش از ۲۰ میلیون بشکه در روز نفت خام و مایعات نفتی از تنگه هرمز عبور کرده است.
در مقابل، حتی اگر مجموعه پروژههای جدید و توسعه خطوط موجود به طور کامل اجرا شوند، ظرفیت آنها با شبکه حملونقل دریایی منطقه قابل مقایسه نخواهد بود.
ضمن اینکه مسئله فقط نفت خام نیست.
بخش قابل توجهی از بحران انرژی به فرآوردههای پالایششده و گاز طبیعی مایع مربوط میشود؛ حوزههایی که خطوط لوله نمیتوانند به سادگی جایگزین حملونقل دریایی شوند.
گاز قطر؛ حلقهای که همچنان به هرمز وابسته است
نمونه مهم دیگر، صادرات LNG قطر است.
قطر یکی از بزرگترین صادرکنندگان گاز طبیعی مایع جهان محسوب میشود و بخش عمده صادرات LNG این کشور از طریق نفتکشهای مخصوص و از پایانه راسلفان انجام میشود.
اگر قرار باشد این حجم از صادرات بدون عبور از هرمز انجام شود، صرفاً احداث یک خط لوله کافی نخواهد بود؛ بلکه به شبکهای پیچیده از تأسیسات ذخیرهسازی برودتی، پایانههای تخصصی و زیرساختهای تبدیل گاز به مایع و برعکس نیاز خواهد بود.
بنابراین، حتی توسعه گسترده خطوط لوله نفتی نیز نمیتواند تمام مسئله وابستگی انرژی منطقه به هرمز را حل کند.
هرمز فقط مسیر نفت نیست
شاید مهمترین نکتهای که در بحث «دور زدن هرمز» کمتر مورد توجه قرار میگیرد، این باشد که این تنگه فقط یک مسیر انتقال انرژی نیست.
بر اساس دادههای مطرحشده در گزارش، در سال ۲۰۲۵ بیش از ۳۰ میلیون واحد کانتینری TEU از تنگه هرمز عبور کردهاند.
این کشتیها تنها نفتکش نبودهاند. کشتیهای کانتینربر، فلهبر و دیگر شناورها نیز از این مسیر عبور میکنند و کالاهایی از تجهیزات صنعتی و خودرو گرفته تا غلات، کود شیمیایی و سایر کالاهای اساسی را جابهجا میکنند.
به همین دلیل، حتی اگر کشورهای منطقه بتوانند بخشی از صادرات نفت خود را از مسیرهای زمینی یا خطوط لوله جایگزین کنند، مسئله تجارت دریایی همچنان باقی خواهد ماند.
جمعبندی؛ کاهش وابستگی با حذف هرمز تفاوت دارد
تلاش کشورهای منطقه برای ایجاد مسیرهای جایگزین، یک واقعیت مهم را نشان میدهد: وابستگی شدید به یک گلوگاه راهبردی، خود یک ریسک ژئوپلیتیک است.
اما میان «کاهش وابستگی» و «بیاهمیت شدن» تنگه هرمز فاصله زیادی وجود دارد.
خطوط لوله عربستان و امارات، مسیرهای پیشنهادی عراق، طرحهای کویت و گزینههای حملونقل زمینی میتوانند در بلندمدت بخشی از فشار را کاهش دهند؛ اما اجرای آنها زمانبر، پرهزینه و وابسته به امنیت سیاسی منطقه است.
از سوی دیگر، تجربه توقف خط لوله شرق به غرب عربستان نشان میدهد که انتقال زیرساخت صادرات از دریا به خشکی الزاماً ریسک ژئوپلیتیک را حذف نمیکند؛ بلکه ممکن است شکل و محل آن را تغییر دهد.
در چنین شرایطی، تنگه هرمز همچنان یک گلوگاه مهم در زنجیره انرژی و تجارت منطقه باقی میماند؛ نه فقط به دلیل نفت خام، بلکه به دلیل نقش آن در انتقال فرآوردههای نفتی، LNG و کالاهای غیرانرژی.
به همین دلیل، پروژههای جایگزین را باید بیشتر ابزار کاهش آسیبپذیری دانست تا جایگزین کامل تنگه هرمز.