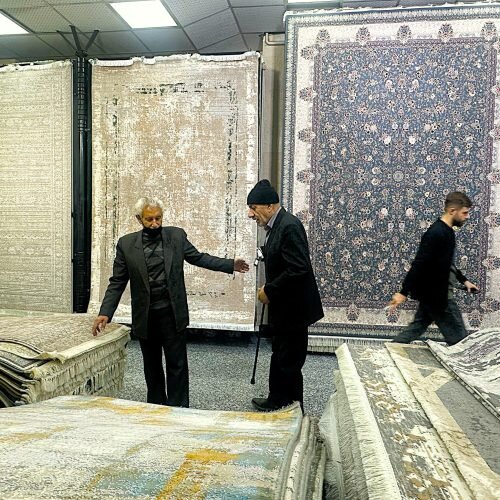
خرید لوازم ضروری خانه بهصورت اقساطی یکی از روشهایی است که میتواند امکان مدیریت هزینههای خانوار را فراهم کند. در این میان، خرید فرش به دلیل هزینه نسبتاً بالای برخی مدلها و نیاز به پرداخت مبلغ قابل توجه در زمان خرید، برای بخشی از خانوارها، بهویژه بازنشستگان و مستمریبگیران، اهمیت بیشتری دارد.
در همین راستا، چند روش اعتباری برای خرید اقساطی محصولات فرش محتشم معرفی شده است که متقاضیان میتوانند با توجه به میزان خرید، شرایط مالی و امکان بازپرداخت، گزینه مناسب خود را بررسی کنند. این روشها از نظر سقف اعتبار، مدت اقساط و شیوه تضمین بازپرداخت یکسان نیستند و استفاده از هرکدام به رعایت ضوابط همان طرح بستگی دارد.
نکته مهم آن است که خرید اقساطی فرش لزوماً به معنای دریافت وام نقدی نیست؛ در این شیوه، اعتبار برای خرید کالا اختصاص مییابد و خریدار هزینه سفارش خود را مطابق قرارداد و در دوره تعیینشده پرداخت میکند.
سقف اعتبار و شرایط خرید اقساطی فرش محتشم
بر اساس اطلاعات منتشرشده درباره طرحهای خرید اقساطی، سه مسیر اعتباری با سقفهای متفاوت معرفی شده است. متقاضیان باید پیش از ثبت درخواست، از فعال بودن طرح، شرایط احراز صلاحیت و ضوابط مالی آن اطمینان حاصل کنند؛ زیرا مقررات و سقف اعتبار ممکن است در دورههای مختلف تغییر کند.
| روش خرید | سقف اعتبار اعلامشده | شیوه بازپرداخت | حداکثر مدت اعلامشده |
|---|---|---|---|
| طرح مستقیم محتشم | ۱۵۰ میلیون تومان | چک ماهانه | ۱۸ ماه |
| اعتبار دیجیپی | ۲۰۰ میلیون تومان | چک ضمانت | ۱۲ ماه |
| طرح بتا بانک رفاه | ۳۰۰ میلیون تومان | کسر از حقوق، طبق ضوابط طرح | ۱۸ ماه |
این مبالغ، سقفهای اعلامشده برای طرحهای معرفیشده هستند و به معنای تخصیص قطعی اعتبار به همه متقاضیان نیستند. مبلغ نهایی خرید، شرایط اعتبارسنجی و تأیید درخواست میتواند بر میزان اعتبار قابل استفاده تأثیر بگذارد.
خرید اقساطی فرش با طرح مستقیم محتشم
در طرح مستقیم محتشم، سقف اعتبار خرید تا ۱۵۰ میلیون تومان اعلام شده است. شیوه بازپرداخت این طرح بر مبنای چکهای ماهانه تعریف شده و حداکثر دوره پرداخت اقساط ۱۸ ماه است.
این روش برای متقاضیانی قابل بررسی است که قصد دارند هزینه خرید فرش را در یک دوره طولانیتر تقسیم کنند و امکان تأمین چکهای ماهانه را دارند. پیش از ثبت درخواست، لازم است تعداد چکها، تاریخ سررسید، مبلغ هر قسط و شرایط مربوط به تأخیر در پرداخت بهصورت شفاف مشخص شود.
همچنین باید بررسی شود که آیا تمام محصولات مجموعه در این طرح قرار دارند یا اعتبار تنها برای گروه مشخصی از کالاها قابل استفاده است. سقف ۱۵۰ میلیون تومانی نیز به معنای الزام به خرید به همین میزان نیست و مبلغ سفارش باید با نیاز و توان بازپرداخت متقاضی متناسب باشد.
شرایط خرید فرش با اعتبار دیجیپی
یکی دیگر از روشهای معرفیشده، استفاده از اعتبار دیجیپی برای خرید فرش است. سقف اعتبار این مسیر ۲۰۰ میلیون تومان اعلام شده و حداکثر دوره بازپرداخت آن ۱۲ ماه است. در اطلاعات منتشرشده، ارائه چک ضمانت نیز برای این روش مطرح شده است.
متقاضیان باید پیش از اقدام، شرایط اعتبارسنجی، مدارک مورد نیاز و الزامات مربوط به ضمانت را از مسیر رسمی ارائهدهنده اعتبار بررسی کنند. همچنین لازم است هزینه نهایی خرید و تعهدات مالی قرارداد مشخص باشد.
تفاوت مهم این روش با طرح مستقیم محتشم، سقف اعتبار بالاتر و مدت بازپرداخت کوتاهتر آن است. بنابراین، انتخاب میان دو روش باید با توجه به مبلغ خرید و توان پرداخت ماهانه انجام شود، نه صرفاً بر مبنای سقف اعتباری اعلامشده.
خرید اقساطی با طرح بتا بانک رفاه
در سومین روش معرفیشده، سقف اعتبار خرید به ۳۰۰ میلیون تومان میرسد و مدت بازپرداخت حداکثر ۱۸ ماه اعلام شده است. شیوه پرداخت اقساط در این طرح بر اساس کسر از حقوق تعریف شده و استفاده از آن تابع ضوابط مربوط به طرح و شرایط متقاضی است.
بازنشستگان و مستمریبگیرانی که قصد استفاده از این روش را دارند، باید ابتدا مشخص کنند که آیا مشمول طرح هستند و چه مدارکی برای احراز شرایط لازم است. همچنین باید درباره میزان اقساط، نحوه محاسبه آنها و چگونگی اعمال کسر از حقوق اطلاعات دقیق دریافت کنند.
نباید سقف اعتبار ۳۰۰ میلیون تومانی را با مبلغی که بدون بررسی شرایط به همه متقاضیان تعلق میگیرد، یکسان دانست. اعتبار نهایی به ضوابط طرح و تأیید درخواست بستگی دارد.
آیا همه بازنشستگان میتوانند از این طرح استفاده کنند؟
یکی از پرسشهای مهم برای بازنشستگان، امکان استفاده از طرحهای خرید اقساطی و دامنه مشمولان آنهاست. با توجه به تفاوت روشهای معرفیشده، نمیتوان بدون بررسی مقررات هر طرح اعلام کرد که تمام بازنشستگان تأمین اجتماعی، کشوری یا لشکری بهطور خودکار واجد شرایط هستند.
در روشهایی که از اعتبار بانکی یا سازوکار کسر از حقوق استفاده میشود، ممکن است شرایطی مانند احراز هویت، اعتبارسنجی، ارائه مدارک مالی یا داشتن شرایط لازم برای استفاده از طرح مطرح باشد. نوع ضمانت و مدارک مورد نیاز نیز باید از سوی مجری همان طرح مشخص شود.
ازاینرو، بازنشستگان بهتر است پیش از ثبت درخواست، نام نهاد ارائهدهنده اعتبار، گروههای مشمول و مدارک مورد نیاز را بررسی کنند و از تعمیم شرایط یک طرح به طرح دیگر بپرهیزند.
بازنشستگان پیش از خرید قسطی به چه نکاتی توجه کنند؟
خرید اقساطی میتواند هزینه اولیه تهیه فرش را کاهش دهد، اما تعهد پرداخت ماهانه ایجاد میکند. به همین دلیل، بررسی توان بازپرداخت پیش از خرید اهمیت زیادی دارد؛ بهویژه برای خانوارهایی که درآمد ثابت دارند و باید هزینههای روزمره، درمان و سایر تعهدات مالی را نیز مدیریت کنند.
متقاضیان پیش از امضای قرارداد باید به این موارد توجه کنند:
-
مبلغ نهایی خرید: مشخص شود مجموع پرداختها با قیمت نقدی کالا چه تفاوتی دارد.
-
مبلغ و تعداد اقساط: رقم هر قسط و تاریخ سررسیدها بهصورت روشن درج شده باشد.
-
هزینههای جانبی: هرگونه کارمزد، هزینه اعتبار یا هزینه مرتبط با ضمانت بررسی شود.
-
شرایط تأخیر در پرداخت: پیامدهای پرداخت دیرهنگام یا برگشت چک در قرارداد مشخص باشد.
-
شرایط تحویل و خدمات پس از فروش: زمان تحویل، امکان پیگیری سفارش و شرایط تعویض یا مرجوعی بررسی شود.
-
اعتبار مجری طرح: ثبت درخواست و پرداخت وجه تنها از مسیرهای رسمی و قابل پیگیری انجام شود.
انتخاب فرش مناسب در خرید اقساطی
در خرید فرش، علاوه بر روش پرداخت، مشخصات فنی و تناسب محصول با فضای خانه اهمیت دارد. عواملی مانند ابعاد، جنس نخ، تعداد شانه و تراکم، ارتفاع خاب، نوع بافت و سبک طراحی باید پیش از انتخاب بررسی شوند.
فرشهای کلاسیک و سنتی معمولاً با چیدمانهایی که بر نقشونگارهای شناختهشده تأکید دارند، هماهنگ میشوند. در مقابل، مدلهای مدرن و نئوکلاسیک میتوانند برای فضاهایی با طراحی سادهتر یا ترکیبی مناسب باشند. فرشهای کودک و مدلهای مخصوص آشپزخانه نیز باید متناسب با محل استفاده، ابعاد و میزان رفتوآمد انتخاب شوند.
متقاضیان بهتر است ابتدا نیاز واقعی خود را مشخص کنند و سپس از میان محصولات موجود، گزینهای متناسب با بودجه و شرایط بازپرداخت انتخاب کنند. استفاده از سقف اعتباری بالا بهتنهایی دلیل مناسبی برای افزایش مبلغ خرید نیست.
جمعبندی
خرید اقساطی فرش محتشم از طریق چند مسیر اعتباری معرفی شده است که سقف اعتبار و شیوه بازپرداخت متفاوتی دارند. در طرح مستقیم محتشم، سقف اعتبار ۱۵۰ میلیون تومان و مدت اقساط حداکثر ۱۸ ماه اعلام شده است؛ اعتبار دیجیپی تا سقف ۲۰۰ میلیون تومان با دوره بازپرداخت حداکثر ۱۲ ماه معرفی شده و در طرح بتا بانک رفاه نیز سقف اعتبار ۳۰۰ میلیون تومان و بازپرداخت حداکثر ۱۸ ماهه مطرح است.
با این حال، شرایط هر طرح، مدارک لازم، میزان اعتبار قابل دریافت و هزینه نهایی باید پیش از اقدام از مجری رسمی بررسی شود. بازنشستگان نیز بهتر است با توجه به درآمد ماهانه و تعهدات مالی خود تصمیم بگیرند تا خرید اقساطی به فشار مالی در ماههای آینده منجر نشود.